
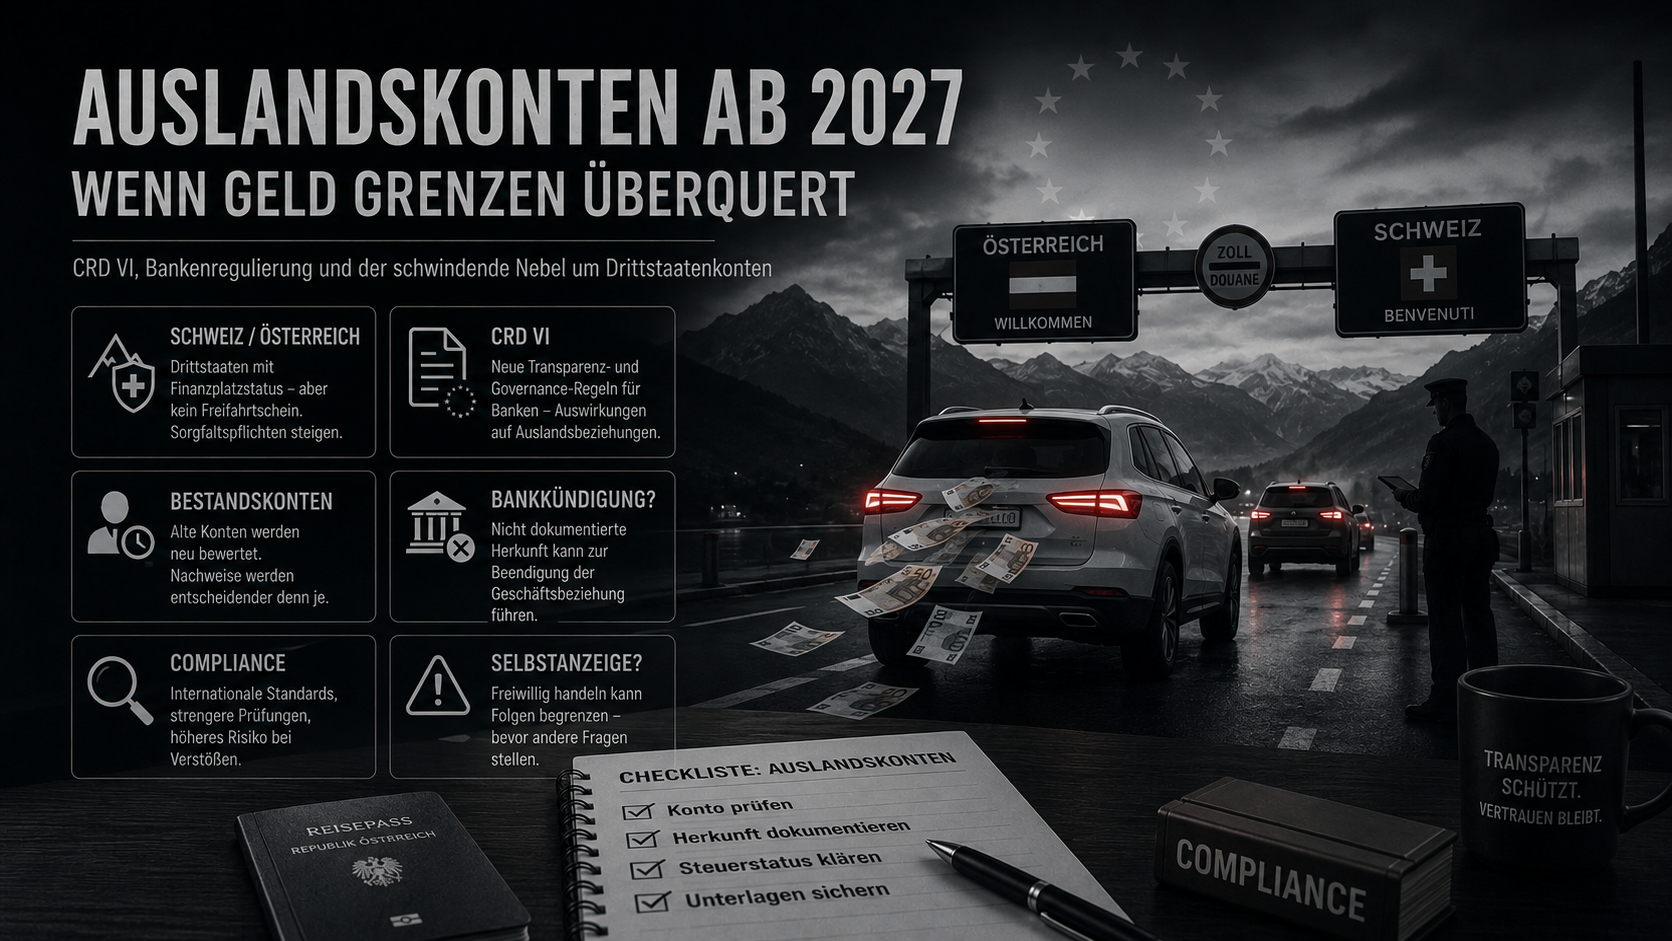
Auslandskonto ab 2027: Das große Sortieren beginnt
Es gibt Nachrichten, bei denen man fast das Rascheln in den Schließfächern hört. 🏦
Aktuell sorgt eine EU-Regelung für Unruhe, die auf den ersten Blick eher trocken klingt: CRD VI, genauer gesagt die neuen Vorgaben zu sogenannten Drittstaatenbanken.
Gemeint sind Banken aus Ländern außerhalb der EU – zum Beispiel aus der Schweiz, Großbritannien, den USA oder anderen beliebten Orten, an denen Geld angeblich nur deshalb liegt, weil die Landschaft so schön ist.
Wichtig vorweg: Ein Auslandskonto ist nicht automatisch illegal. Natürlich darf man Vermögen im Ausland haben. Natürlich darf man internationale Bankverbindungen nutzen. Und natürlich gibt es dafür viele völlig saubere Gründe.
Aber: Ab 2027 wird es für Banken aus Drittstaaten deutlich komplizierter, bestimmte Bankdienstleistungen für Menschen und Unternehmen mit Sitz oder Wohnsitz in der EU einfach grenzüberschreitend anzubieten.
Nach Art. 21c CRD VI müssen Drittstaatenunternehmen für bestimmte Kernbankdienstleistungen grundsätzlich eine zugelassene Zweigstelle im jeweiligen EU-Mitgliedstaat haben. Dazu zählen unter anderem Einlagen-, Kredit- und Garantiegeschäfte.
Und damit wird es spannend.
Wenn Banken plötzlich genauer hinschauen
Wenn Banken prüfen müssen, ob sie EU-Kunden überhaupt noch so bedienen dürfen wie bisher, dann wird aus dem gemütlichen Auslandskonto schnell ein Compliance-Thema.
Nicht zwingend für jeden Kunden. Aber sehr wohl für Banken, die sich fragen:
Wollen wir diese Kundenbeziehung überhaupt noch weiterführen?
Die neue Regelung soll ab dem 11. Januar 2027 greifen. Für bestimmte bestehende Verträge gibt es eine Art Bestandsschutz, wenn sie vor dem 11. Juli 2026 abgeschlossen wurden. Aber auch dieser Bestandsschutz ist kein Freifahrtschein für alle Ewigkeit.
Man ahnt es: Das ist genau der Moment, in dem manche Banken nicht lange philosophieren, sondern schlicht schreiben könnten:
„Sehr geehrter Kunde, vielen Dank für die langjährige Geschäftsbeziehung. Wir kündigen.“
Und dann?
Organisatorisches Problem oder steuerliches Problem?
Dann stehen manche Menschen vielleicht vor einem kleinen organisatorischen Problem.
Andere vor einem größeren steuerlichen.
Und einige möglicherweise vor einem sehr unangenehmen Wochenende mit ihrem Steuerberater. ☕📁
Denn Auslandskonten sind längst nicht mehr die romantische Geheimkammer der 90er-Jahre.
Der automatische Austausch von Finanzkonteninformationen ist Realität. Im Rahmen des Common Reporting Standard werden Informationen zu meldepflichtigen Konten zwischen Staaten ausgetauscht. Wer also glaubt, ein Konto im Ausland sei automatisch unsichtbar, glaubt wahrscheinlich auch, dass ein Passwort sicherer wird, wenn man einfach ein Ausrufezeichen dranhängt.
Die spannende Frage ist also nicht:
„Darf ich ein Auslandskonto haben?“
Die spannende Frage lautet:
„Ist dieses Konto sauber erklärt, steuerlich korrekt behandelt und dokumentiert?“
Wenn alles sauber ist: ruhig bleiben
Wer sein Auslandskonto vollständig erklärt hat, wer Kapitalerträge korrekt angegeben hat, wer Herkunft und Zweck der Gelder nachvollziehbar dokumentieren kann, der wird das Thema vermutlich mit einem Schulterzucken und ein paar Formularen erledigen.
Vielleicht muss eine Bankverbindung geändert werden. Vielleicht braucht es neue Unterlagen. Vielleicht wird die Geschäftsbeziehung überprüft oder beendet.
Nervig? Ja.
Dramatisch? Eher nicht.
Wenn nicht alles sauber ist: bitte nicht träumen
Anders sieht es aus, wenn das Konto im Ausland bisher eher unter der Kategorie „Das merkt schon keiner“ lief.
Denn wenn eine Bank plötzlich kündigt, Unterlagen anfordert, steuerliche Ansässigkeit prüft oder Gelder zurückgeführt werden müssen, entstehen Spuren.
Und Spuren haben die unangenehme Eigenschaft, nicht einfach wieder zu verschwinden.
Ich würde mich daher nicht wundern, wenn in der nächsten Zeit bei manchen Menschen ein gewisses Bedürfnis entsteht, „mal steuerlich aufzuräumen“.
Oder anders gesagt: Die Zahl der Gespräche über mögliche Selbstanzeigen könnte steigen. 🧾
Selbstanzeige ist kein Sonntagsprojekt
Auch hier gilt: Eine Selbstanzeige ist kein DIY-Projekt für einen verregneten Sonntag.
§ 371 AO regelt die Selbstanzeige bei Steuerhinterziehung. Wirksam wird sie nur unter strengen Voraussetzungen. Insbesondere müssen unrichtige Angaben berichtigt, unvollständige Angaben ergänzt oder unterlassene Angaben nachgeholt werden.
Übersetzt in Alltagssprache:
„Ich melde mal grob irgendwas nach“ ist keine Strategie.
„Ich hoffe, das merkt keiner“ übrigens auch nicht.
Was sollte man jetzt prüfen?
Wer Auslandskonten, Depots oder Finanzprodukte außerhalb der EU hat, sollte jetzt nicht panisch werden. Aber prüfen sollte man schon.
- Wo bestehen Konten, Depots oder Finanzprodukte?
- In welchem Land sitzt die Bank?
- Besteht ein Bezug zu einem Wohnsitz oder Sitz in der EU?
- Sind Zinsen, Dividenden, Kapitalerträge und sonstige Erträge steuerlich erklärt?
- Gibt es vollständige Unterlagen?
- Wurden Altjahre sauber behandelt?
- Können Herkunft und Zweck der Gelder nachvollziehbar erklärt werden?
- Gibt es bereits Schreiben, Kündigungen oder Compliance-Anfragen der Bank?
Und vor allem:
Wer merkt, dass hier etwas nicht sauber ist, sollte nicht warten, bis die Bank, das Finanzamt oder der Zufall schneller ist.
Kein pauschales Verbot – aber weniger Nebel
Die Pointe an der ganzen Sache ist ziemlich trocken:
Die EU verbietet nicht pauschal Auslandskonten.
Sie macht nur das Wegschauen schwieriger.
Und vielleicht ist genau das der eigentliche Punkt.
Jahrelang wurde Geld gern international bewegt, weil es praktisch war, diskret wirkte oder irgendwie „clever“ klang. Jetzt werden Banken vorsichtiger, Aufsichtsregeln enger und Informationsflüsse dichter.
Wer alles sauber erklärt hat, wird das Thema wahrscheinlich überleben.
Wer dagegen gehofft hat, dass ein Konto in der Schweiz, Dubai oder sonst wo dauerhaft im Nebel verschwindet, könnte feststellen:
Der Nebel lichtet sich.
Und manchmal steht dahinter kein Sonnenaufgang.
Sondern ein Brief der Bank. ✉️
Hinweis: Dieser Beitrag ersetzt keine steuerliche oder rechtliche Beratung. Wer betroffen sein könnte, sollte sich frühzeitig an einen spezialisierten Steuerberater oder Rechtsanwalt wenden.